
Petróleo, Especulación y Fe: Guía de Inversión Energética para el Inversor Católico
La inversión en el sector energético plantea un profundo dilema ético para el inversor católico en el complejo escenario geopolítico actual. En esta guía, se aborda la tensión entre la rentabilidad financiera y la moral católica.
La inversión en petróleo siempre ha sido un tema polémico, especialmente para gestores de carteras orientados a una inversión ética y ecológica. Y esto incluye al inversor católico.
Es por eso que en esta guía he tratado de darte una idea de la posición que la Iglesia y los gestores de cartera de grandes instituciones católicas adoptan con respecto a este sector, especialmente en el ambiente actual, donde los conflictos geopolíticos han llevado al precio del petróleo a niveles muy altos. Por supuesto, todo esto acompañado de 13 empresas que he analizado y categorizado de acuerdo a su posible inclusión o no en una cartera católica.
Aviso de transparencia y exención de responsabilidad:
Toda la información, métricas y análisis incluidos en este Radar del Inversor Coherente se proporcionan exclusivamente con fines educativos e informativos. No constituyen ni deben interpretarse como un asesoramiento financiero, una recomendación personalizada de inversión ni una oferta de compra o venta de valores.
Los datos aquí expuestos se basan estrictamente en las hipótesis, modelos de valoración propios y opiniones personales de Carlos Collantes. Reflejan los niveles de referencia que el autor utiliza para su propio criterio, bajo su exclusivo riesgo. Rentabilidades pasadas no garantizan rendimientos futuros. Cada inversor es responsable de realizar su propio análisis de debida diligencia (due diligence) y consultar con un asesor financiero regulado antes de comprometer su capital.
El Nuevo Paradigma del Sector Energético: Entre la Rentabilidad y la Ecología Integral
Si nos enfocamos en la situación financiera de 2026, la energía fósil persiste como un componente crítico de las carteras institucionales. Esto se debe a su papel ineludible en la seguridad energética global ante una oferta que permanece estructuralmente tensionada.
Factores como el retraso en el reinicio de la producción en Qatar y la urgencia de completar los inventarios de invierno han exacerbado la escasez de mercado, subrayando que la transición no es un evento instantáneo, sino un proceso de "ecología integral". Y a todo esto hay que sumarle el conflicto entre Israel, Irán y Estados Unidos en el Estrecho de Ormuz, el conflicto en Ucrania que ya lleva 4 años desde la invasión rusa y otros hechos lamentables que tienen a nuestro mundo convulsionado.
La vía marítima que atraviesa el estrecho ve pasar un quinto del petróleo crudo y el gas natural licuado del mundo. Lamentablemente, el conflicto que ya ha afectado a tantas vidas inocentes ha hecho que desde febrero de este año esa cantidad de petróleo y gas se haya reducido casi a cero.
Además, recientemente Bab el Mandeb, otro estrecho vital para el movimiento de petróleo y gas en Medio Oriente, se ha visto afectado por la expansión del conflicto hacia el Mar Rojo.
Depósitos explotados en Libia. Ucrania destruyendo puertos de carga en Rusia. En fin, el mundo convulsionado, como mencioné anteriormente, y el mercado moviéndose como si todo se pudiera solucionar este mismo mes de septiembre, y los precios del petróleo fueran a experimentar una caída hasta estabilizarse alrededor de los $74 en 2027, según la Administración de Información Energética de los Estados Unidos (EIA por sus siglas en inglés). Incluso el STEO (Short-Term Energy Outlook) de esta organización pronostica una caída hasta la zona de los 60 dólares en su reporte del pasado 9 de septiembre.
Aunque me cueste decirlo, nada me lleva a pensar que la solución llegará ni tan pronto ni con tan buenos resultados.
Por supuesto, especular sobre el precio del petróleo no es lo correcto para nosotros. De hecho, ese “trade” ya se acabó. El precio del petróleo subió hasta marcar un máximo cercano a los $120 por barril, para luego caer hasta la zona de los $70 y ahora se ha estabilizado alrededor de los $100, aunque con una volatilidad alta.
Ya no se trata de la materia prima o commodity. Hablar de invertir en petróleo en este momento se trata de enfocarse en el resultado físico de todo lo sucedido, lo que está sucediendo y lo que probablemente sucederá como consecuencia de todo lo descrito anteriormente. Al menos si se trata de invertir de manera prudente.
¿Qué ha sucedido?
Lo que ha sucedido, entre otras cosas, es que los Estados Unidos y algunos otros países han vaciado su reserva estratégica de petróleo. En el caso de EE.UU., hasta los 305 millones de barriles, lo que representa los niveles más bajos desde 1983.
¿Qué está sucediendo?
Lo que está sucediendo es que los gobiernos están desesperados por hacerse de cualquier fuente de petróleo que consigan para reponerlo (al menor precio posible, por supuesto), y un ejemplo claro de esto es el acuerdo que anunciaron recientemente sobre las reservas de petróleo de Venezuela. Ante este vacío, la propuesta de rellenar las reservas con crudo pesado venezolano es una "solución política desesperada". Técnicamente, la producción de Venezuela (aprox. 1.2 mb/d) es insuficiente, y existe una incompatibilidad técnica relevante: las cavernas de sal donde se mantiene la reserva estratégica (SPR) no pueden procesar eficientemente ese tipo de crudo a corto plazo. Estamos ante un agotamiento de los cojines de seguridad que nos deja vulnerables a un re-rating violento de precios que ya está sucediendo, con el Brent cotizando alrededor de los $105.
Entonces, ¿por qué ese re-rating ha tardado y el precio del petróleo se había “estabilizado”?
Hasta ahora el precio ha sido suprimido por la narrativa y el drenaje de las reservas estratégicas, pero si observamos lo que se conoce como el 3-2-1 crack spread, que ha alcanzado niveles récord de 68-75 USD, veremos la historia real. Mientras el precio del crudo es manipulado a la baja, los productos refinados (diésel y gasolina) dejan claro que el mercado está extremadamente ajustado.
¿Qué sucederá?
Tratar de predecir el futuro sería especular, algo que como inversores católicos debemos evitar. Sin embargo, podemos concluir que el mercado del petróleo y gas se mantendrá en crisis por un tiempo, especialmente mientras los conflictos antes mencionados no se solucionen.
Para el inversor católico, este escenario exige aplicar los principios de Mensuram Bonam y Laudato si’ como un imperativo moral y como protección estratégica contra los riesgos sistémicos de activos varados (stranded assets) y la obsolescencia regulatoria.
Aunque Laudato si’ nos urge a la transición, Mensuram Bonam aporta el pragmatismo necesario: el gas natural es el puente indispensable para evitar que la transición energética se convierta en una sentencia de pobreza para las naciones en desarrollo.
Por otro lado, bajo Oeconomicae et pecuniariae quaestiones, debemos denunciar el riesgo moral de los derivados que buscan "ocultar la guerra". Utilizar instrumentos financieros para suprimir artificialmente el precio de recursos vitales mientras los inventarios se agotan es una forma de deshonestidad que perjudica al bien común. El inversor católico debe distinguir entre el capital productivo (refino, moléculas reales) y la especulación. La ganancia a cualquier costo es una abdicación de la vocación cristiana. Sin embargo, la desinversión total a menudo resulta en una "victoria hueca".
Vender activos en mercados secundarios a menudo transfiere el control a manos quizás menos éticas (hedge funds o capital privado) que ignoran las externalidades. Mensuram Bonam propone el Compromiso Activo: usar nuestra posición como accionistas para ejercer un stewardship real. Nuestra "cooperación material remota" se justifica si logramos transformar la empresa desde dentro. Ser un "Inversor Integral" implica no abandonar el campo de batalla ético. El compromiso activo es la mejor herramienta.
Metodología de Evaluación: El Tríptico de Prudencia (Finanzas, Técnica y Doctrina)
Como se subraya en Oeconomicae et pecuniariae quaestiones, no es lícito separar la lógica del mercado de la ética del bien común. La actividad financiera debe ser un instrumento de servicio, lo que exige una metodología de discernimiento que combine la precisión cuantitativa con el rigor teológico. Bajo este marco, aplicamos el Tríptico de Prudencia:
- Rigor Financiero-Operativo: Análisis exhaustivo del flujo de caja libre (FCF), EBITDA ajustado y niveles de break-even (nivel en el que ni se gana ni se pierde). Un break-even bajo no es solo una métrica de competitividad; es una forma de custodia de los recursos, garantizando que el capital no se desperdicie en proyectos de baja eficiencia que comprometan la estabilidad institucional.
- Liderazgo en la Transición: Evaluación de la intensidad de carbono y la viabilidad de proyectos de economía circular. La inversión es lícita cuando la empresa actúa como agente de transformación hacia un sistema energético más limpio.
- Discernimiento Moral (MB/DSI): Aplicación de los marcos de Mensuram Bonam para ejecutar exclusiones por violaciones graves a la dignidad humana o a la integridad ecológica, priorizando el compromiso activo sobre la desinversión pasiva.
Análisis de 13 Acciones Que Ofrecen una Buena Oportunidad en la Situación Actual
El contexto de 2026 presenta una tensión dialéctica: retornos extraordinarios derivados de la escasez frente al mandato moral de abandonar los combustibles fósiles. El análisis que presentamos a continuación prioriza la prudencia intelectual sobre la codicia cortoplacista.
Grupo A: Aptas por Liderazgo Técnico y Transición Pragmática (Inclusión)
Empresas que demuestran una capacidad técnica superior para gestionar la transición sin sacrificar la solvencia financiera.
Cheniere Energy (LNG)
Cheniere Energy, Inc., es una empresa de infraestructura energética dedicada principalmente a negocios relacionados con el gas natural licuado (GNL) en los Estados Unidos.
Es propietaria y opera la terminal de GNL de Sabine Pass, en Cameron, Luisiana, y la terminal de GNL de Corpus Christi cerca de Corpus Christi, Texas. La empresa también es propietaria del gasoducto Creole Trail, un gasoducto de suministro de gas natural de 94 millas que interconecta la terminal de GNL de Sabine Pass con varios gasoductos interestatales e intraestatales, y opera el gasoducto Corpus Christi, una tubería de suministro de 21,5 millas que conecta la terminal de GNL de Corpus Christi con diversos gasoductos interestatales e intraestatales.
Además, participa en el negocio de comercialización de GNL y gas natural. La compañía se constituyó en 1983 y tiene su sede principal en Houston, Texas.
¿Por qué se considera a Cheniere Energy una empresa apta?
Al bloquearse rutas clave en el Golfo Pérsico (como el estrecho de Ormuz) y dispararse los precios de referencia en Europa, el GNL estadounidense de Cheniere se convierte en el "refugio seguro" global. La empresa exportó 184 buques metaneros en el Q2 (un aumento del 20% en volumen respecto a 2025).
Estratégicamente, Cheniere ha pivotado de grandes expansiones multitren a expansiones modulares e incrementales (midscale). Esta decisión técnica es una aplicación de la prudencia: evita el "pecado de la megalomanía" en proyectos de capital intensivo que podrían convertirse en activos varados, permitiendo una adaptación ágil a la demanda global de gas como combustible puente.
Análisis financiero de Cheniere Energy
Esta empresa posee una ventaja competitiva amplia (Wide Moat). Reportó un EBITDA ajustado de 1.800 millones de dólares y unos ingresos totales de más de 5.700 millones en el segundo trimestre de 2026.
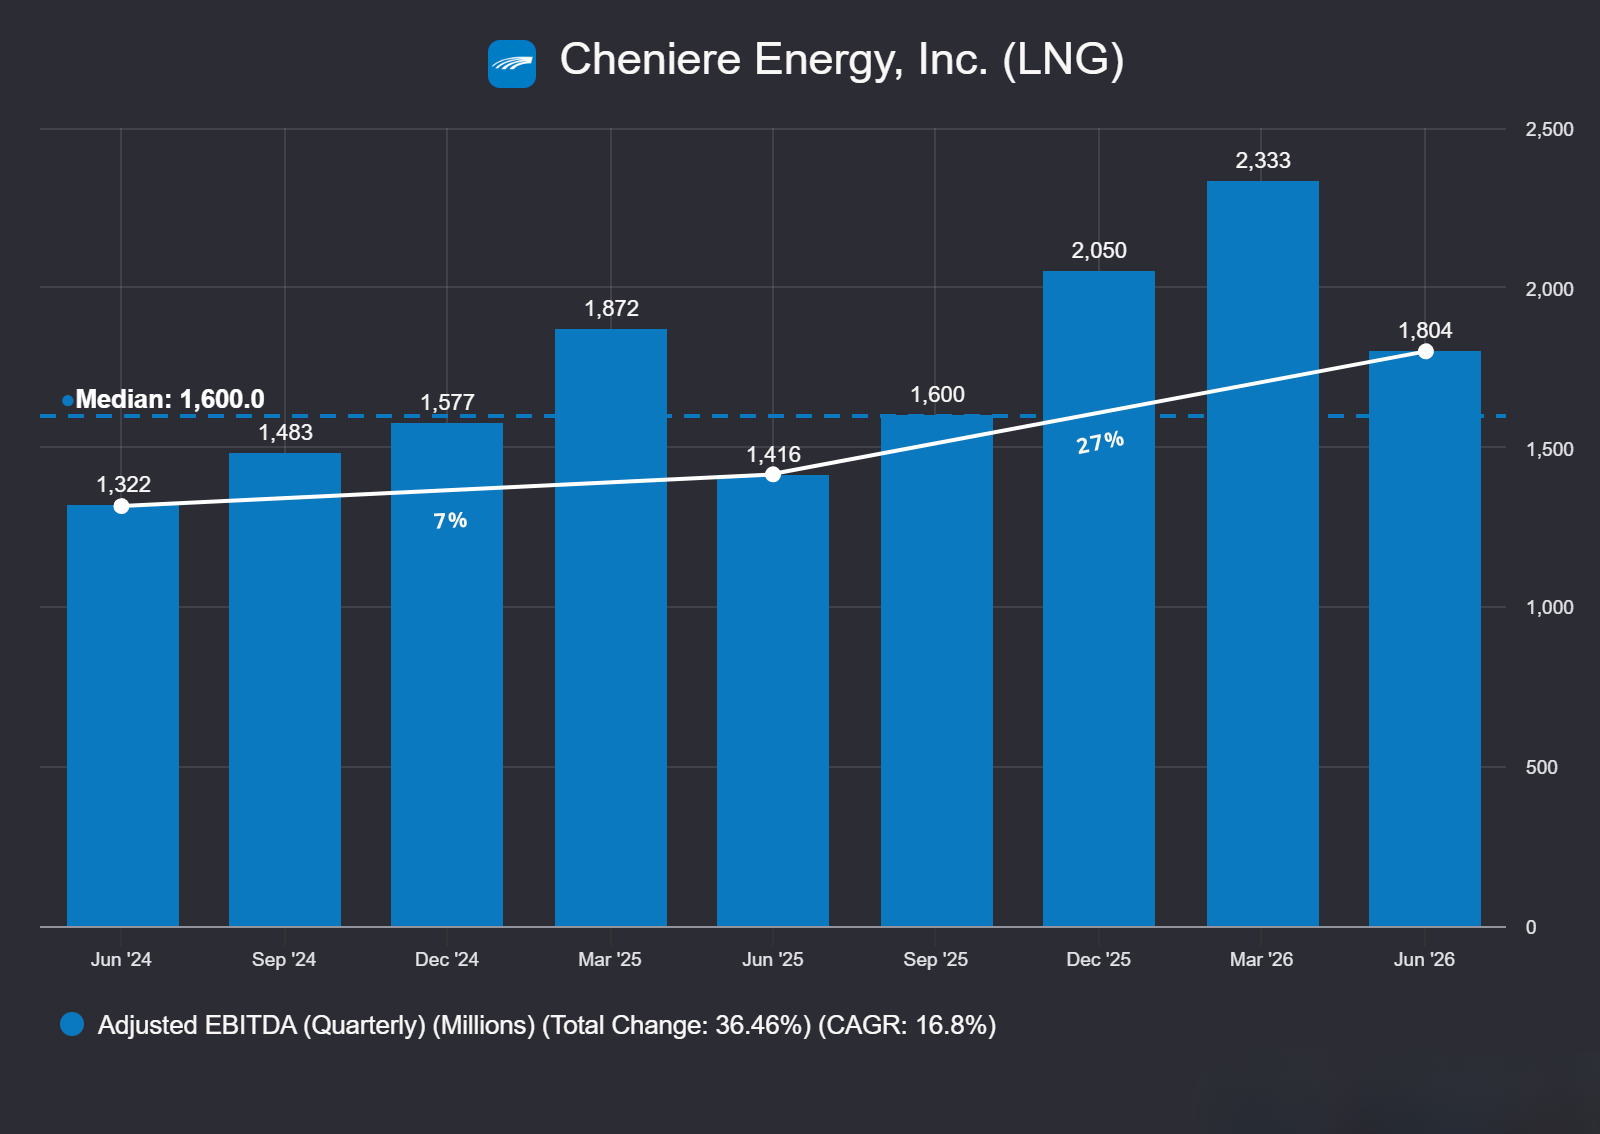
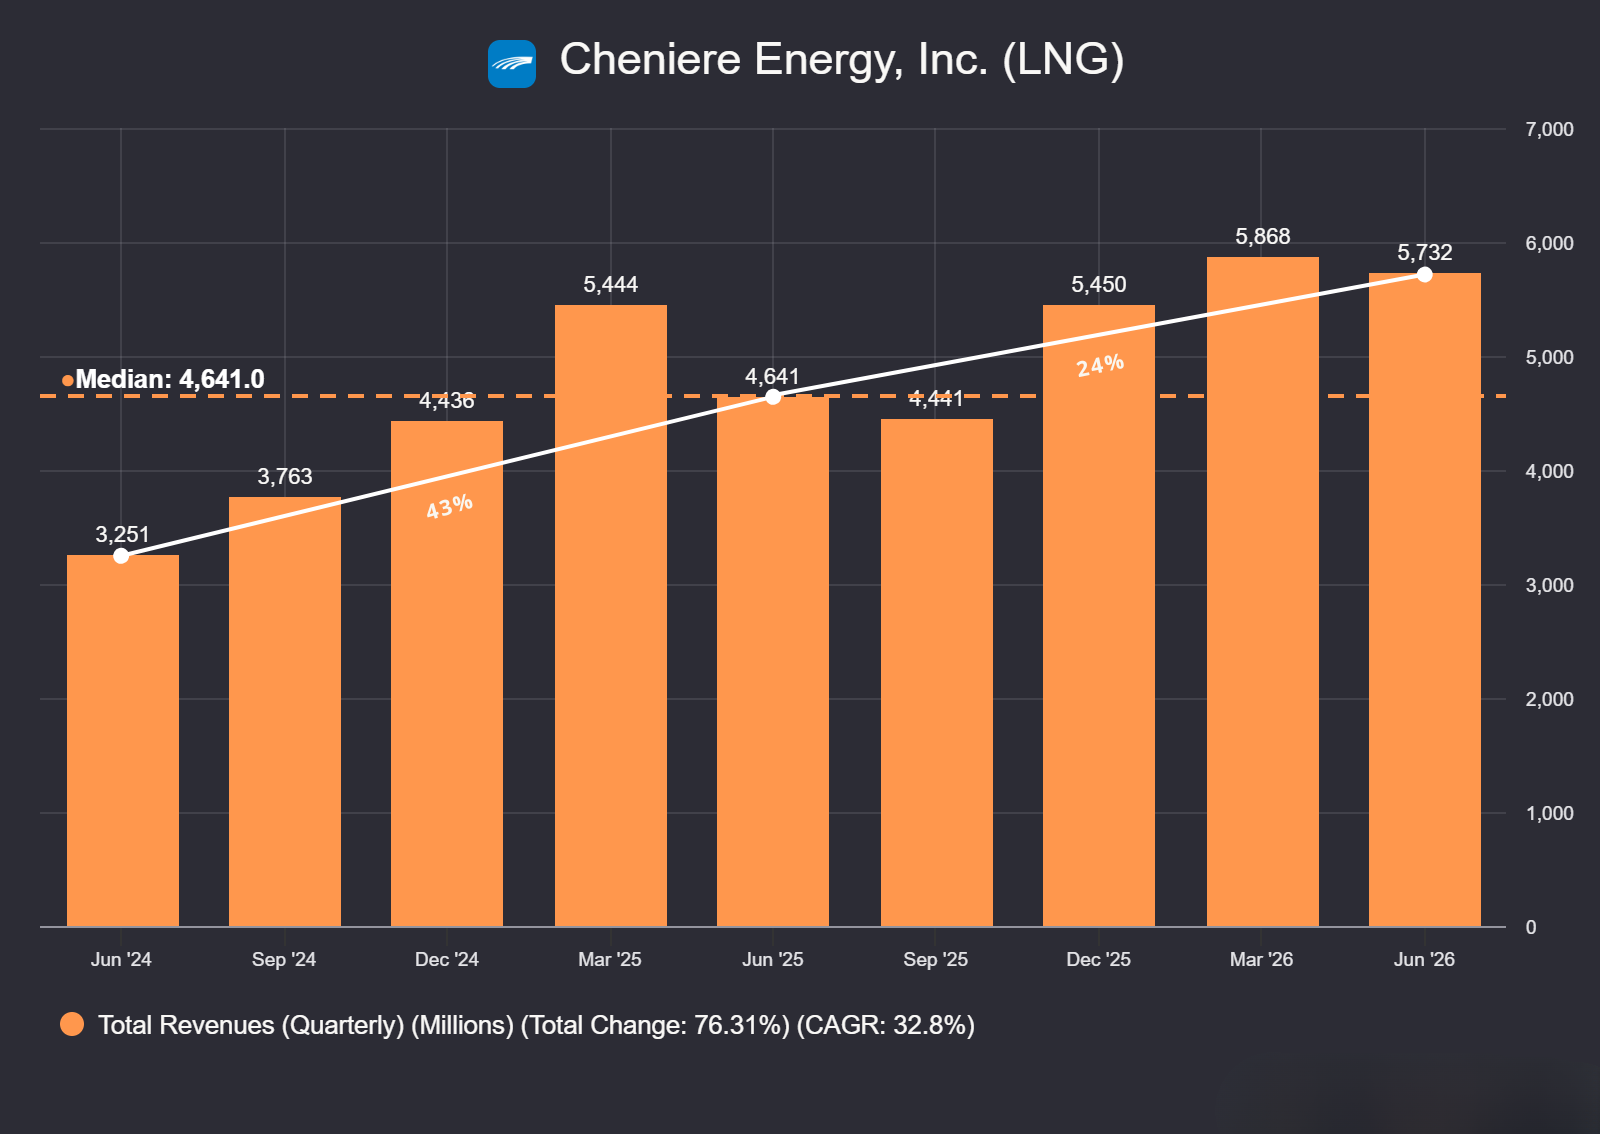
En los gráficos proporcionados se observa que, aunque ambas métricas han caído con respecto al trimestre anterior, han presentado un crecimiento interanual de 27% y 24% respectivamente. Cabe destacar que el negocio del gas está fuertemente marcado por las estaciones. El primer trimestre (invierno) siempre registra una demanda y precios significativamente mayores que el segundo trimestre (primavera/inicio de verano).
Además, la directiva ha elevado dos veces consecutivas sus previsiones para todo el año 2026:
- Inicio de año: Estimaban un EBITDA anual de entre 6.750 y 7.250 millones.
- Tras el Q1 (mayo): Lo subieron a un rango de 7.250-7.750 millones.
- Tras el Q2 (agosto): Volvieron a incrementarlo hasta situarlo entre 7.900 y 8.400 millones de dólares.
El Flujo de Caja Distribuible (DCF) proyectado por Cheniere Energy ($LNG) para el total del año 2026 se sitúa oficialmente entre 5.300 y 5.800 millones de dólares.
Esta cifra fue revisada al alza tras el reporte del segundo trimestre en agosto (la previsión anterior era de 4.750 - 5.250 millones), impulsada por los márgenes de comercialización capturados debido al entorno de altos precios globales provocados por la guerra.
Para medir los futuros dividendos de la compañía a partir de este DCF proyectado, realizamos el siguiente análisis financiero sobre la sostenibilidad y capacidad de pago.
Tomando el punto medio de la proyección oficial de DCF (5.550 millones de dólares) y asumiendo un aproximado de 225 millones de acciones en circulación (ajustado por sus agresivas recompras de acciones en el Q2):
- DCF Proyectado por Acción (2026): aproximadamente $24,66 por acción.
- Dividendo Anualizado Actual: $2,22 por acción (tras incrementarse un 11% desde los $2,00 previos).
Ratio de Distribución (Payout sobre DCF) = $2,22 / $24,66 ≈ 9,0%
Esto significa que Cheniere utiliza menos del 10% de su flujo de caja distribuible para pagar el dividendo actual. La tasa de cobertura es de más de 11x, lo que califica al dividendo como extremadamente seguro.
Como la empresa solo gasta unos 500 millones de dólares al año en pagar dividendos directos, los aproximadamente 5.000 millones restantes de DCF se destinan de forma prioritaria a:
- Recompra de acciones: Solo en el Q2 de 2026 recompraron 550 millones de dólares en acciones propias, lo que reduce el número de acciones en circulación y eleva de forma automática el beneficio por acción futuro.
- Financiación de proyectos de expansión: Inversión de capital en los trenes de licuefacción 8 y 9 de Corpus Christi y el proyecto Sabine Pass.
La directiva de Cheniere ha establecido un plan estratégico muy predecible de cara al final de la década: un crecimiento anual continuo de al menos el 10% en el dividendo hasta el año 2030.
Gracias a los flujos estables asegurados por contratos a largo plazo indexados (que cubren más del 90% de su capacidad) y blindados ante las fluctuaciones de suministro en Oriente Medio, la empresa cuenta con el músculo financiero para cumplir holgadamente este ritmo de subidas.
Análisis técnico de Cheniere Energy
Desde el punto de vista técnico, la gráfica muestra el precio moviéndose dentro de un túnel alcista. Mientras se mantenga dentro del túnel, se puede esperar que la tendencia alcista continúe.
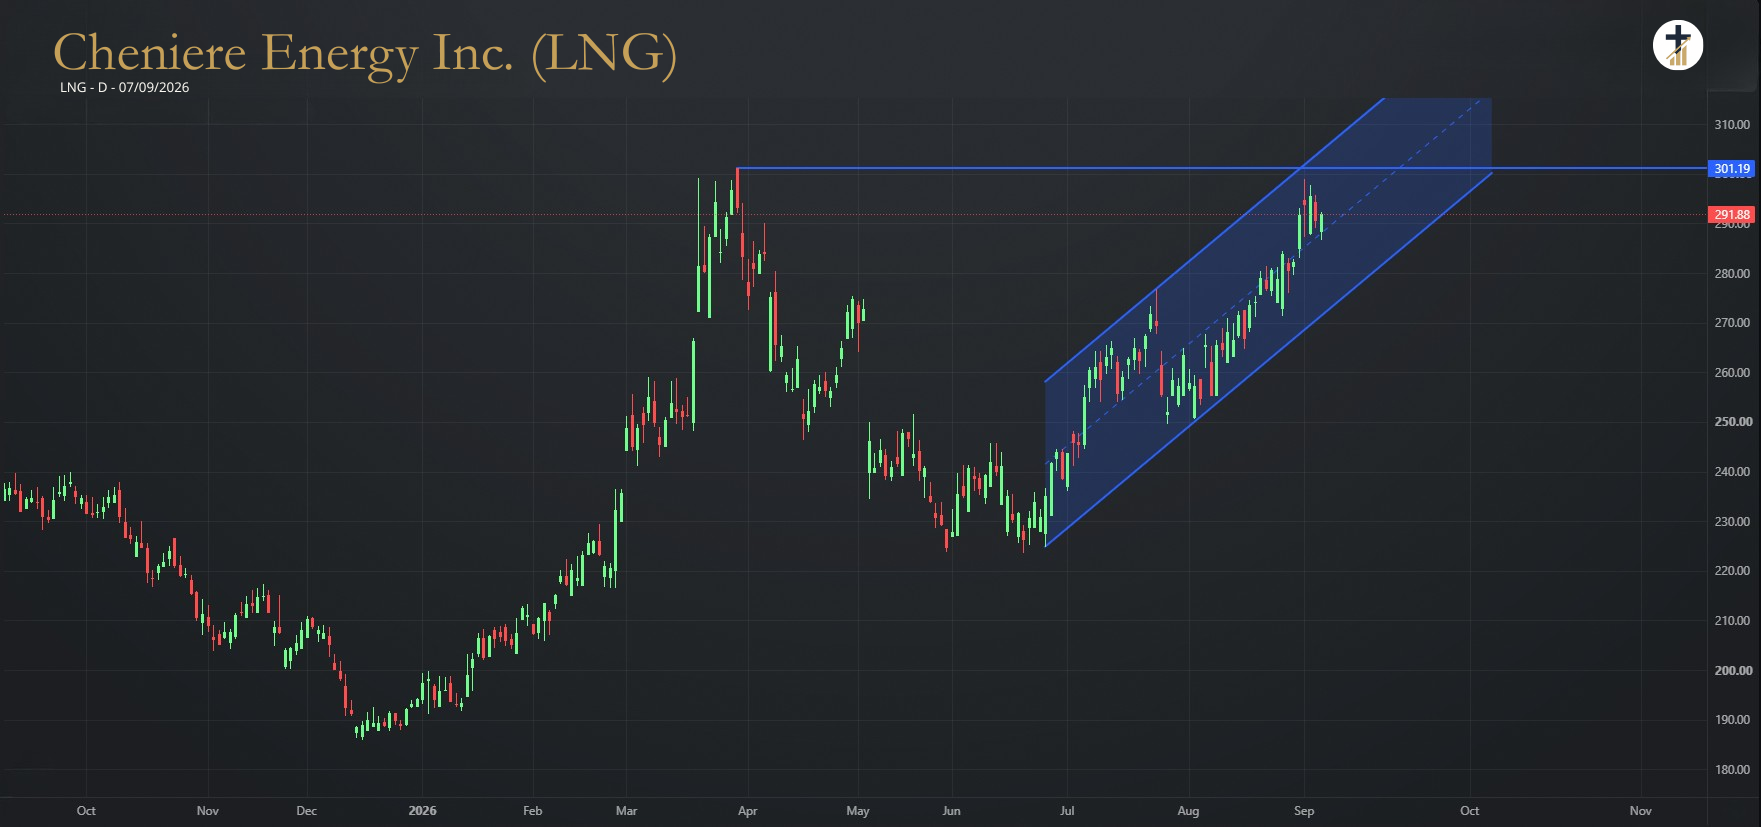
Sin embargo, como se observa en la gráfica, el precio máximo más reciente fue de $301,19, por lo que la zona alrededor de $300 se presenta como una resistencia importante. Esto significa que, de no romperse esa resistencia, podría haber una corrección hacia la baja y presentarse mejores precios de compra.
Valoración según el modelo de Carlos Collantes
Valor intrínseco: $308,25
Precio máximo de compra: $262,01
Equinor ASA (EQNR)
Equinor ASA es una empresa de energía, dedicada a la exploración, producción, transporte, refinación y comercialización de petróleo y productos derivados del petróleo, y otras formas de energía en Noruega e internacionalmente.
Opera a través de los segmentos de Exploración y Producción Noruega; Exploración y Producción Internacional; Exploración y Producción EE.UU.; Comercialización, Midstream y Procesamiento; Renovables; y Otros.
La empresa también transporta, procesa, fabrica, comercializa y negocia materias primas de petróleo y gas, tales como crudo y productos condensados, líquidos de gas natural, gas natural y gas natural licuado; comercializa y opera con electricidad y derechos de emisión; opera refinerías, terminales, plantas de procesamiento y de energía; y desarrolla soluciones de bajas emisiones de carbono para el petróleo y el gas.
Además, desarrolla proyectos eólicos y de captura y almacenamiento de carbono, y ofrece otras energías renovables. Al 31 de diciembre de 2021, la compañía contaba con reservas probadas de petróleo y gas de 5.356 millones de barriles equivalentes de petróleo.
Equinor ASA tiene acuerdos de colaboración con Vårgrønn, RWE Renewables y Hydro REIN. La empresa se conocía anteriormente como Statoil ASA y cambió su nombre a Equinor ASA en mayo de 2018. Equinor ASA se constituyó en 1972 y tiene su sede principal en Stavanger, Noruega.
¿Por qué se considera a Equinor ASA una empresa apta?
Su excelencia moral se fundamenta en mantener una intensidad de CO2 de 6.0 kg/boe y una generación de energía renovable por un total de 0.91 TWh, posicionándose como un líder en eficiencia operativa y responsabilidad ambiental en el sector.
Además, en la situación actual, Equinor está operando como un escudo energético en plena crisis de suministro global, de alguna manera y hasta cierto punto, protegiendo la calidad de vida de los habitantes de la Eurozona.
Análisis financiero
A diferencia de otras petroleras, Equinor cuenta con ventajas críticas en este entorno bélico: